緊急投稿! 決算またぎで株を買ってもいい?僕がキオクシアを買いたい5つの理由(10月31日)
ブログ村ランキング参加中!応援クリックお願いします🐼


それでは今週もパンダの週間株式日記行ってみよ〜♫
※この記事の本文は、10月30日(金)のキオクシア決算発表前に書いたものです。決算の結果と僕の考察は、記事の最後に追記しました。
決算発表前に株を買うべきか、それとも決算を確認してから買うべきか。
これは個人投資家にとって、永遠のテーマかもしれません。
決算が良くても株価が下がることはありますし、逆に悪い決算でも株価が上がることがあります。
だからこそ「決算またぎは危険だ」と言われるわけです。
でも、僕の考えは少し違います。
僕は基本的に中長期投資家です。そして、株を買う条件は「その企業が割安だと判断できること」。
この条件さえ満たしていれば、たとえ決算発表をまたぐことになっても、僕は買います。
今回注目しているのが、キオクシアホールディングス(285A)です。
キオクシアの決算をまたいで買ってもいいのか?
まず大前提として、キオクシアの業績が今後も拡大する可能性は高いと僕は考えています。
AIインフラへの投資が世界中で加速し、データセンター向けのメモリー需要が高まっているからです。
ただし、ここで一つ注意したいことがあります。
業績が良くなることと、株価が上がることは別問題だということです。
市場がすでに好業績を織り込んでいれば、決算発表後に「材料出尽くし」で売られる可能性もあります。
週明けに市場がどう反応するのか、正直なところ誰にも分かりません。
それでも僕がキオクシアに強気な理由は、次の5つです。
① 個人投資家こそリスクを取るべきだ
僕は、個人投資家こそ、自分が納得できる場面ではリスクを取るべきだと思っています。
もちろん、無謀な投資をするという意味ではありません。
企業の業績、成長性、株価水準を分析し、十分に割安だと判断できるのであれば、短期的な値動きを恐れて投資機会を逃す必要はない、ということです。
機関投資家と違って、個人投資家には毎月の運用成績を報告する義務もありません。
自分の判断で長く保有できる。
これは個人投資家の大きな武器です。
短期的な株価の上下ではなく、数年後の企業価値を見て投資する。
これが僕の基本スタイルです。
② TOPIXでの比率引き上げが追い風になる
キオクシアで注目している材料の一つが、TOPIX(東証株価指数)での「浮動株比率」の引き上げです。
ちょっと専門的な話ですが、株価を動かす大事なポイントなので、少し詳しく見ていきます。
そもそも浮動株比率とは?
浮動株比率とは、発行されている株のうち、市場で自由に売買される株の割合のことです。
たとえば、大株主が経営のために長く持ち続けている株は、市場にほとんど出てきません。こうした株は「固定株」と呼ばれ、TOPIXの計算からは外されます。
キオクシアはもともと、米投資ファンドのベインキャピタル系と東芝が大株主です。そのため、市場で売買される株が少ないとみなされ、浮動株比率はわずか0.15(15%)でした。
TOPIXは「株価 × 浮動株数」で各銘柄の比重を決めます。つまり、キオクシアは日本有数の時価総額がありながら、TOPIXの中では実力より小さく扱われていたわけです。
0.15→0.325→0.5へ、2段階で引き上げ
ところが、大株主が保有株を段階的に売却したことで、市場に出回る株が増えました。
これを受けてJPX総研は10月7日、キオクシアの浮動株比率を次のように引き上げると発表しました。
- これまで:0.15
- 第1段階(10月30日から適用):0.325
- 第2段階(11月30日から適用):0.5
最終的には、TOPIXでの比重が今までの3倍以上になる計算です。指数に組み入れられる株数は、約2.5億株から約8.2億株へ増えるとされています。
一気に引き上げず2段階に分けたのは、指数連動の運用や市場への影響をやわらげるためだそうです。
インデックスファンドの「買わなければいけない」需要
ここからが本題です。
TOPIXに連動するインデックスファンドやETFは、指数と同じ割合で株を持つ必要があります。キオクシアの比重が上がれば、その分だけ機械的にキオクシア株を買い増さなければいけません。
しかも、この買いは株価が高いか安いかに関係なく発生します。ここが普通の買いとの大きな違いです。
大和証券の試算として、買い需要は10月と11月でそれぞれ約1.1兆円、合計約2.2兆円と報じられています。ただし、買われるのは「金額」ではなく「株数」で決まるため、株価が下がれば金額も小さくなります。あくまで目安として見ておきましょう。
売買が集中するのは「適用日の前営業日の大引け」
注意したいのが日付です。
JPX総研が発表した10月30日・11月30日は、新しい比率が指数に使われ始める日です。インデックスファンドの売買は、ふつうその前の営業日の大引け(取引終了時)に集中します。
- 第1段階:10月29日(木)の大引け
- 第2段階:11月27日(金)の大引け
第1段階では株価は上がらなかった
実は、第1段階の10月29日、キオクシアの株価は大きな買い需要が見込まれていたにもかかわらず下落しました。
理由ははっきりしませんが、事前に分かっていた材料なので先回りして買っていた投資家の利益確定や、大口の売りがぶつけられた可能性が指摘されています。
「需給イベント=株価が上がる」とは限らない。これは覚えておきたい教訓です。
それでも僕が追い風と考える理由
それでも僕は、この浮動株比率の引き上げを前向きに見ています。
1つ目は、第2段階の11月27日がまだ残っていること。しかも今回は決算発表の後です。決算の内容を確認したうえで、もう一度まとまった買い需要がやってきます。
2つ目は、一時的な需要だけでなく、TOPIXでの比重そのものが恒久的に大きくなること。インデックスファンドは一度買ったら、比重が変わらない限り持ち続けます。キオクシアの株を「長く持つ投資家」が増えるということです。
3つ目は、TOPIXでの存在感が大きくなれば、国内外の機関投資家からの注目度も上がることです。
短期的に株価を押し上げる材料というより、キオクシアの株主層を厚くしていく材料。僕はそう考えています。
③ 最高値から半値以下なら買いを検討する
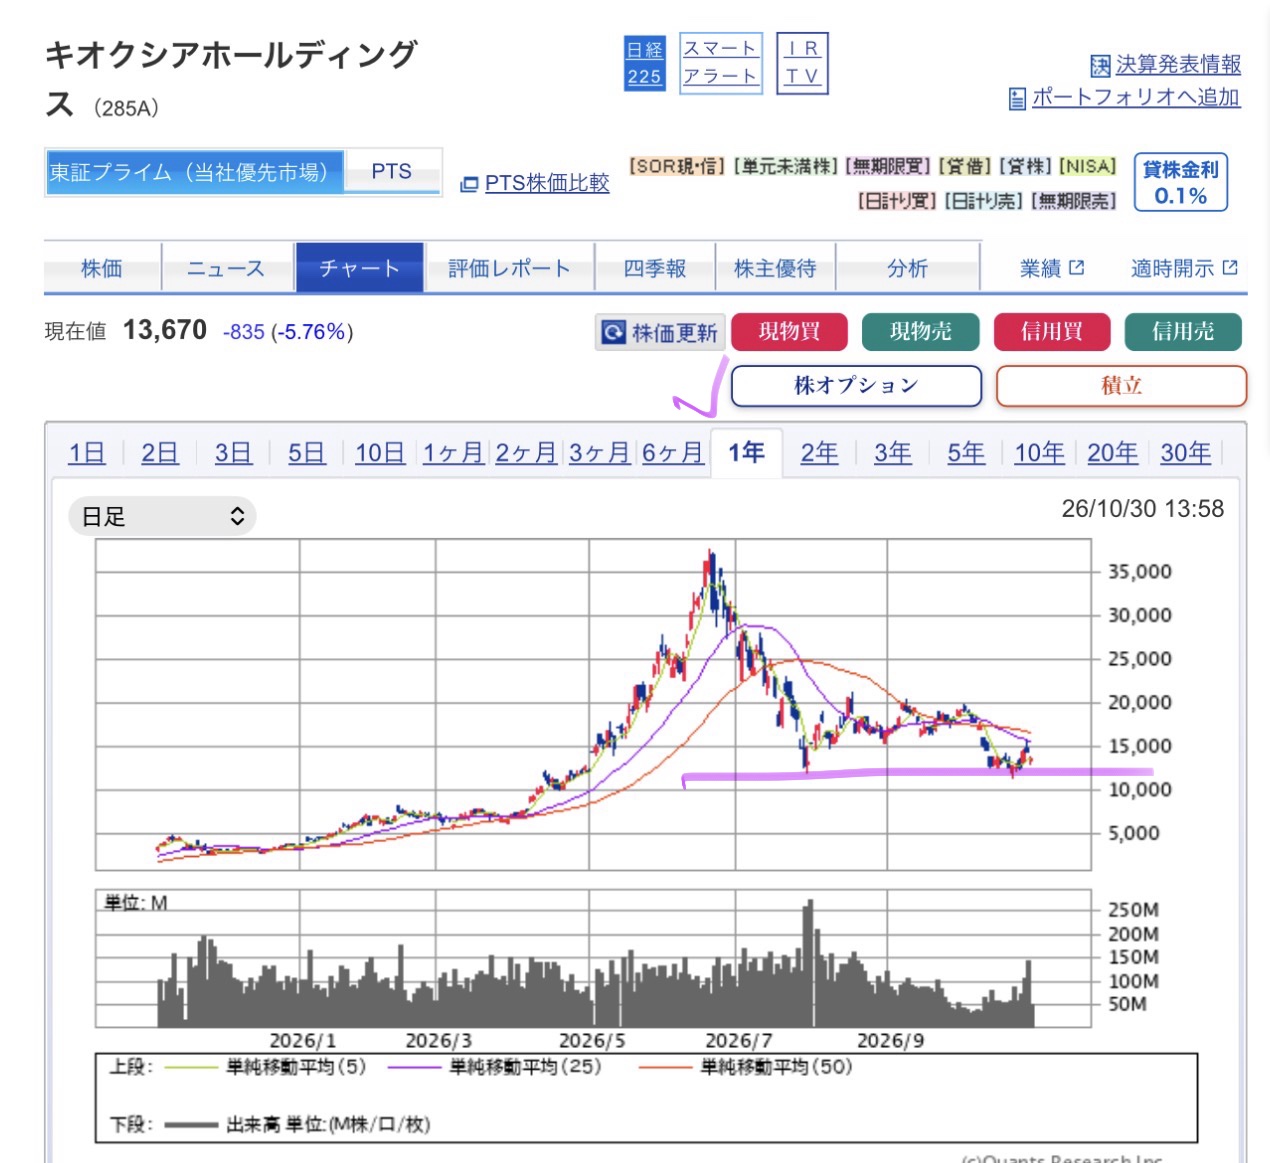
上のキオクシアの株価チャートを見てください。
2026年6月には一時3万5,000円を超える水準まで上昇しましたが(10月の株式分割を反映した調整後の株価)、10月30日の取引時間中には1万3,670円まで下落しています。
高値から約6割の下落です。
これだけ下がると、投資家心理はかなり弱気になっているはずです。
でも僕は、こういう局面こそ投資機会が生まれると考えています。
もちろん、株価が半値になったからといって、それだけで割安とは言えません。
大切なのは、株価が大きく下がった一方で、企業の収益力や将来性がどれほど変わったのか、ということです。
業績の成長が続いているのに株価だけが大きく下がっているのであれば、魅力的な投資機会になり得ます。
僕がキオクシアに注目している理由も、まさにここにあります。
1年チャートはダブルボトムを形成
もう一つ、チャートで注目しているポイントがあります。
1年チャートを見ると、キオクシアの株価はダブルボトムを形成しています。
ダブルボトムとは、株価が2回同じくらいの水準まで下がって、2回とも跳ね返される形のこと。チャートがアルファベットの「W」のように見えることから、底打ちのサインとしてよく知られています。
キオクシアの場合、1回目の底は7月末の急落時、2回目の底は10月中旬で、どちらも株式分割調整後で1万2,000円台後半です。チャートに引いた紫の線のあたりで、2回とも下げ止まっています。
同じ水準で2回下げ止まったということは、このあたりの価格では「買いたい」と考える投資家が多いということ。下値の目安が見えてきたとも言えます。
もちろん、テクニカル分析では、2つの底の間にある戻り高値(ネックライン)を上抜けて、初めてダブルボトムが完成したと判断するのが一般的です。キオクシアなら、2万円近辺がその目安になりそうです。
それでも、業績が伸びている中で株価が2回同じ水準で踏みとどまっているのは、僕にとって心強い材料です。
④ 増収増益が期待できる企業を買いたい
株式投資で僕が重視しているのは、企業の利益が成長することです。
そして、今のキオクシアには業績拡大への期待があります。
AI向けデータセンターの需要拡大によって、NAND型フラッシュメモリー市場にも追い風が吹いています。
ただし、メモリー半導体は市況によって価格が大きく変動する業界です。
需要が強くても供給が増えれば、価格や利益率が下がることもあります。
だからこそ、売上の伸びだけでなく、利益率や今後の業績見通しも確認する必要があります。
それでも、企業の利益がこの先さらに伸びると考えるなら、僕は株価が弱いときにこそ買いたいのです。
⑤ メモリー需要があと2年続くなら買いではないか?
そして、僕が最も注目しているのがメモリー半導体の需給です。
韓国の半導体大手SKハイニックスは、10月28日に発表した7〜9月期決算で、営業利益が前年同期比約7倍の83兆3,000億ウォン(約10兆円)となり、市場予想も上回りました(ブルームバーグ報道)。営業利益率はなんと約80%です。
さらに、自社株買いや配当を通じて約450億ドル(約7兆円)を株主に追加還元する計画も発表しています。
AIインフラ需要の拡大を背景に、メモリーメーカーの収益環境が大きく改善していることが分かります。
さらにSKハイニックスは、メモリーの供給不足が2030年まで続くとの見通しを示しています。
もちろん、SKハイニックスが強みを持つHBMなどのDRAM製品と、キオクシアが主力とするNAND型フラッシュメモリーは別物です。
SKハイニックスの好業績が、そのままキオクシアの好業績を保証するわけではありません。
それでも、AIインフラ投資がメモリー産業全体に与える影響は無視できません。
仮にこの好調な需要環境があと2年続くとしたら、どうでしょうか。
今の株価は、数年後から振り返れば「割安だった」となる可能性も十分にあると思います。
これだけの材料があれば、僕は買いを検討する
改めて整理すると、僕がキオクシアに注目している理由は次の5つです。
- 個人投資家は中長期の時間軸でリスクを取れる
- TOPIXでの比率引き上げによる買い需要が期待できる
- 株価は最高値から半値以下まで下落している
- AI需要を背景とした増収増益が期待できる
- メモリー半導体の好調な需要が数年続く可能性がある
これだけの材料があれば、十分に検討する価値があるのではないでしょうか。
ただし、これは「絶対に上がる」という話ではありません。
キオクシアには、半導体市況の悪化、設備投資の負担、競争の激化といったリスクもあります。
そして、どれだけ将来性がある企業でも、買値を間違えれば大きな損失につながります。
だからこそ僕は、成長性だけでなく、今の株価が将来の利益に対して割安なのかを重視しています。
まとめ:決算またぎを恐れるより、企業の将来を見る
決算をまたいで株を買うのは正解なのか。
僕の答えはシンプルです。
「自分が割安だと判断し、中長期で保有したい企業なら、決算またぎでも買う」
決算発表直後に株価が10%下がるかもしれません。
逆に20%上がるかもしれません。
でも、僕が見ているのは来週の株価ではありません。
1年後、2年後に、その企業がどれだけ利益を稼いでいるのか。
そして、その利益に対して今の株価が安いのか。
そこが一番大切だと思っています。
短期的な株価を予想するのは難しいですが、企業の成長を分析することはできます。
だから僕は、決算またぎを必要以上に恐れません。
良い企業を、割安な価格で買い、じっくり保有する。
結局、僕の投資スタイルはこれに尽きます。
皆さんは、決算前に買う派ですか? それとも決算を確認してから買う派ですか?
【追記】10月30日のキオクシア決算を受けて
この記事を書いたあと、10月30日の18時45分にキオクシアの決算が発表されました。
結論から言うと、「実績は強い、でも見通しは市場の期待に届かなかった」という内容です。
7〜9月期の実績は予想超え
7〜9月期の売上収益は約2兆4,800億円で、前年同期の約5.5倍。営業利益は約1兆9,947億円で、前年同期の約23倍でした。
会社が7月に出していた計画(売上2兆3,900億円、営業利益1兆8,900億円)も、市場予想も上回っています。
営業利益率は約80%。SKハイニックスとほぼ同じ水準で、メモリーの好環境をしっかり取り込めていることが分かります。
10〜12月期の見通しは「横ばい」
一方で、気になったのが10〜12月期の見通しです。
会社が示した営業利益の見通しは約2兆円で、7〜9月期とほぼ横ばい。市場予想の約2.35兆円を下回りました。
市場は「まだまだ伸びる」と期待していたので、ここは正直ちょっと肩透かしです。
週明けの株価は、この見通しを嫌気して売られるスタートになるかもしれません。
上場後初の配当も発表
うれしいニュースもあります。
キオクシアは上場して初めての配当として、中間配当1株90円(株式分割前の株数ベース、分割後に換算すると30円相当)を発表しました。
8,000億円の自社株買いもすでに完了していて、株主還元への姿勢がはっきり見えてきました。
それでも僕の考えは変わらない
見通しが期待に届かず、短期的には株価が下がるかもしれません。
でも、冷静に考えてみてください。
「横ばい」とはいえ、四半期で約2兆円の営業利益です。これが続くなら、年間で8兆円規模の営業利益を稼ぐ計算になります。
僕が見ているのは、来週の株価ではなく、1年後・2年後の利益に対して今の株価が安いかどうか。
その基準で見れば、今回の決算は僕のシナリオを崩すものではありませんでした。
むしろ「材料出尽くし」で売られる場面があれば、それは僕にとって買い場になるかもしれません。
決算またぎを恐れず、でも決算の中身はしっかり確認する。
これからも、そんなスタンスでキオクシアを見ていきたいと思います。
夜間取引で12.36%下落。でも僕は動じない
決算発表後、キオクシアの株価は夜間取引(PTS)で12.36%下落しました。
やっぱり市場は、10〜12月期の見通しが期待に届かなかったことを嫌気したようです。
だけど、僕は動じません。
理由は2つあります。
1つ目は、キオクシアを買っている予算が、今年すでに利益確定した利益だということ。生活資金や虎の子のお金ではないので、株価が多少下がっても慌てる必要がありません。
2つ目は、キオクシアが確実にとんでもない利益を出しているということ。四半期で約2兆円の営業利益です。今後2年は確実に利益を出し続けると、僕は考えています。
アナリストの評価なんてクソ喰らえ。
僕のやることはシンプルです。安くなったら株を買う。打診買いで。それだけです。
今、キオクシアを1,100株保有しています。ここから100株ずつ、金額を下げながら機械的に打診買いしていきます。
感情ではなく、ルールで買う。これが暴落局面で僕が一番大事にしていることです。
さっそく打診買いの注文を入れました
というわけで、さっそく買い注文を入れました。
11,800円から200円下がるごとに100株ずつ、9,400円まで指値で注文しています。
11,800円、11,600円、11,400円……と続いて、最後が9,400円。全部で13本、合計1,300株の注文です。
全部約定すれば、保有株数は今の1,100株から2,400株になります。
下がったら買う。あとは淡々と、約定を待つだけです。
※本記事は個人の投資判断や考え方を紹介するものであり、特定銘柄の購入を推奨するものではありません。投資はご自身の判断と責任でお願いいたします。
パンダ
パンダお勧めのFXは外為オンラインだよ。外為オンラインでFXで外貨貯金をしよう♫ 外為オンラインはもう10年以上使っているかな。使い勝手が良いよ。予算は10万円。コースは L25miniコース だよ。
今日もブログをご覧頂き、ありがとうございました。ご覧になって頂いた方に少しでも参考になるブログでありたいと思っております。では、今日も良い一日をお過ごし下さい。パンダ Twitter 毎週だいたい日曜日更新
ブログ村のランキングに参加してます。いつもクリック応援ありがとうございます。
ザイ・オンライン-20220301-640x360.png)