インフレ下では借金が目減りする。僕が現金より株式を多く持つ理由 今週の銘柄分析 任天堂(7974)(10月30日)
ブログ村ランキング参加中!応援クリックお願いします🐼


それでは今週もパンダの週間株式日記行ってみよ〜♫
最近、僕の資産構成は「現金より株式のほうが多い」状態になっています。
理由はシンプルで、今はインフレの時代だからです。
もちろん株式にはリスクがありますし、現金は生活防衛資金としてちゃんと必要です。それでも長い目で見ると、「現金だけを持ち続けること」にもリスクがある。今回はその話を、数字を使って整理してみます。
銀行に3,000万円を預けていたら、10年後どうなる?
日本銀行は物価安定の目標として「前年比2%」のインフレ率を掲げています。実際、直近の消費者物価指数も前年比2%前後で推移しています。
(出典:日本銀行「物価安定の目標」、総務省統計局「消費者物価指数」)
では、毎年2%ずつ物価が上がり続けたら、銀行に預けたお金はどうなるのか。
まずは預金金利ゼロで単純計算してみます。
- 今の預金残高:3,000万円
- 10年後の預金残高:3,000万円
- 10年後の実質価値:約2,461万円
- 実質的な目減り:約539万円
計算式はこちら。
3,000万円 ÷ 1.02の10乗(約1.219)= 約2,461万円
通帳の数字は3,000万円のまま。でも、10年後の3,000万円で買えるモノは、今の約2,461万円分しかない。
何も買わず、何も使わず、ただ預けているだけなのに、お金の価値がじわじわ減っていく。これがインフレの怖いところです。
「でも最近は預金金利も上がってるよね?」
はい、上がっています。日銀は2026年9月に政策金利を1.25%程度まで引き上げ、メガバンクの普通預金金利も11月から0.5%になります。0.001%時代を知っている身としては、正直ちょっと感動します(笑)
(出典:Impress Watch「メガバンクは金利0.5%に 各行独自の引き上げも」2026年9月20日)
ただ、冷静に計算すると話は変わりません。
金利0.5%で10年間預けた場合(税引後で計算)
- 10年後の預金残高:約3,122万円
- 10年後の実質価値:約2,561万円
- 実質的な目減り:約439万円
利息がついても、インフレ率(2%)のほうが大きいので、実質的にはまだマイナス。
ここで大事なのが「実質金利」という考え方です。
実質金利 = 名目金利(表面の金利)− インフレ率
預金金利0.5%・インフレ率2%なら、実質金利はマイナス1.5%。つまり預金していても、実質的には毎年お金が減っている状態なんです。
ちなみに「72の法則」(72を年利で割ると、お金が2倍になる年数がわかる)を逆に使うと、インフレ率2%の世界では約36年でお金の価値が半分になります。20年でも約2,019万円。老後資金を現金だけで抱えている人ほど、影響は大きくなります。
一方、インフレ下では借金の実質価値も目減りする
ここが今回、一番伝えたいポイントです。
インフレは現金の価値を削りますが、同時に借金の実質的な重さも削ってくれます。
例えば、3,000万円を固定金利で借りていたとします。話をわかりやすくするために、10年間元本を返さなかったと仮定すると、10年後も借金の額面は3,000万円のままです。
でも年2%のインフレが続けば、その3,000万円の実質価値は今の約2,461万円相当。借金も約539万円分、軽くなる計算です。
さっきの実質金利で考えると、もっとわかりやすくなります。
- 固定金利1.5%で借りて、インフレ率が2%なら → 実質金利はマイナス0.5%
- 預金金利0.5%で預けて、インフレ率が2%なら → 実質金利はマイナス1.5%
同じインフレでも、お金を「持っている側」は損をして、低い固定金利で「借りている側」は得をしやすい。これがインフレのもうひとつの顔です。
不動産投資でこの考え方が効く理由
特に不動産投資では、この構造が大事だと思っています。
物価が上がれば、家賃や宿泊料金も上がりやすい。一方で、ローンの残高は額面で固定されたまま。収入は物価と一緒に増えていくのに、借金は増えない。この差が、時間とともに効いてきます。
僕自身、民泊を運営していて、宿泊単価が数年前とはまったく違う水準になっているのを肌で感じています。
僕があえて住宅ローンを完済していない理由
実は僕、住宅ローンをあえて完済していません。「早く返したほうがスッキリするのに」と思われるかもしれませんが、ちゃんと理由があります。
- 借金の実質価値は目減りしていくから
ここまで書いてきたとおり、インフレが続けばローン残高の実質的な重さは年々軽くなっていきます。急いで返すということは、この恩恵を自分から手放すことでもあるんです。 - 長期金利にも上値の限界があると考えているから
たしかに金利は上がってきています。でも、どこまでも青天井で上がり続けるとは思っていません。あくまで僕の見立てですが、長期金利の上昇にはどこかで限界があると見ています。 - いつでも完済できる現金があるから
実はこれが一番大事。万が一、金利が想定以上に上がったら、その時点で一括返済すればいい。「いつでも逃げられる」状態を確保したうえで、あえて借りたままにしている、ということです。
逆に言うと、いつでも返せる余力がないなら、この作戦はおすすめしません。返せないローンを抱えたまま金利が上がるのは、ただのピンチですからね(笑)
ただし、借金は「魔法の杖」ではない
ここは誤解してほしくないので、はっきり書いておきます。
- 変動金利は要注意。 政策金利が上がれば返済額も上がります。今まさに利上げ局面なので、「インフレで借金が軽くなる」効果を金利上昇が打ち消す可能性があります。
- 毎月の返済額は勝手に減らない。 借金の実質価値が下がっても、返済額は額面どおり。自分の収入が物価と一緒に上がらなければ、むしろ生活は苦しくなります。
- 借りたお金を何に使うかがすべて。 インフレで価値が上がりやすい資産(不動産・株式など)に変えて初めて意味がある。消費に使った借金は、ただの借金です。
僕が現金より株式を多く持っている理由
僕は、現金を持つこと自体が悪いとは思っていません。事業をやっていると突然の出費もありますし、手元資金は本当に大事です。
ただ、必要以上の現金を銀行に眠らせておくことには疑問を感じています。
株式は「企業の一部を持つこと」です。そして企業は、物価が上がれば商品やサービスの値段を上げることができます。原材料が高くなっても、それを価格に転嫁できる会社は、売上も利益も物価と一緒に伸びていく。
この「値上げできる力」(プライシングパワー)を持った企業の株は、インフレに対する防波堤になりやすいと考えています。
もちろん、すべての企業がインフレに強いわけではありません。コストだけ上がって値上げできない会社もありますし、株価が大きく下がる局面も普通にあります。それでも長期で考えると、現金だけに頼るより、株式を持つほうに魅力を感じています。
現在、任天堂(7974)を2,800株保有中
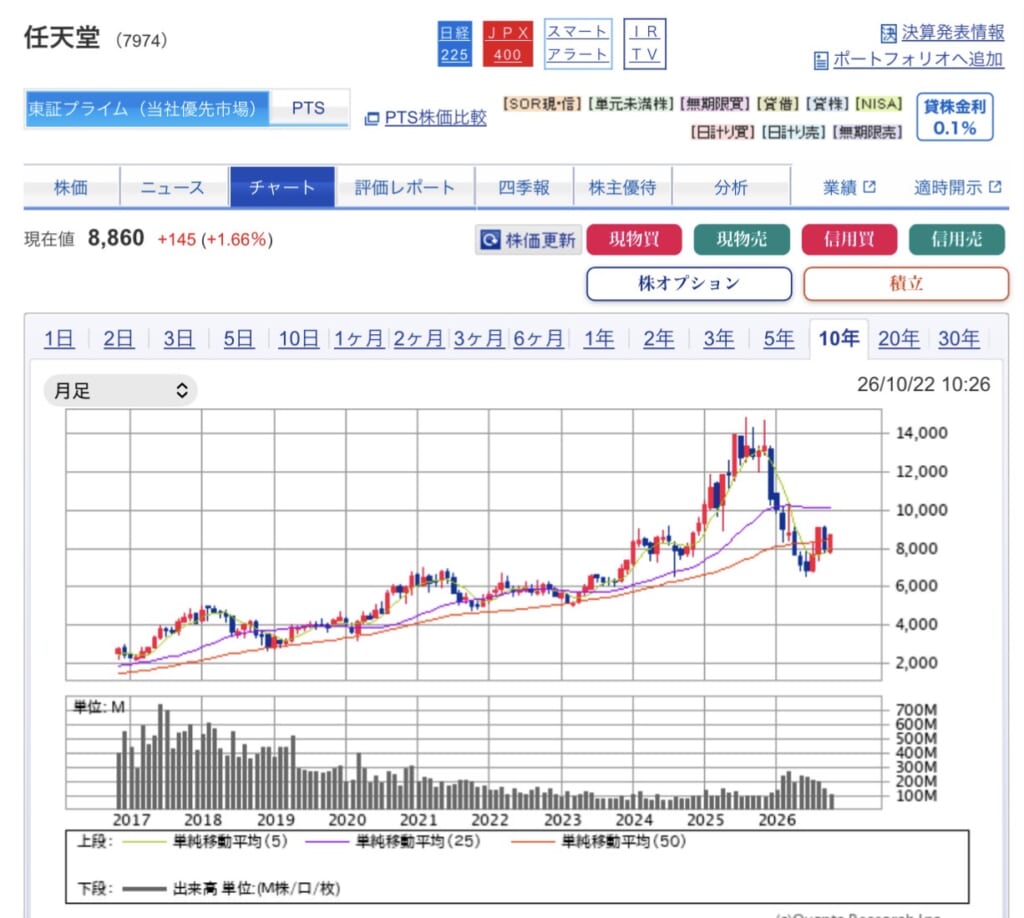
その中核のひとつが任天堂です。
任天堂(7974):2,500株保有中
任天堂を持っている理由は、ざっくり言うとこの3つです。
- 強力なIP(知的財産):マリオ、ゼルダ、ポケモンなど、世代を超えて愛されるキャラクターを持っている
- ハードとソフトを両方持つビジネス:自社のゲーム機で自社のソフトが売れる、強い仕組みがある
- ゲーム以外への広がり:映画やテーマパークなど、IPを使った収益源が増えている
そして、強いブランドは値上げしても「それでも欲しい」と思ってもらえる。まさにプライシングパワーです。
当然、任天堂の株価が必ず上がる保証はありません。ゲーム業界はヒット作の有無で業績が大きく振れますし、海外売上が大きいので為替の影響も受けます。
それでも僕は、銀行に眠らせておくより、将来の成長が期待できる企業の一部を持つという選択をしています。
インフレ時代は「現金・株式・借金」のバランスが大事
これからの時代、「借金がない」「預金が多い」だけで資産状況を判断するのは難しくなると思っています。
大切なのは、資産と負債をトータルで考えること。
- 現金:流動性が高く、いざというときの命綱。ただしインフレでじわじわ目減りする
- 株式:値動きのリスクはあるが、企業の成長と値上げ力でインフレに対抗できる
- 借金:低い固定金利なら、インフレが実質的な負担を軽くしてくれることがある。ただし変動金利や使い道には要注意
どれか一つが正解なのではなく、自分の収入や事業、年齢に合わせて組み合わせることが大事だと思います。
まとめ:何もしないこともリスクになる時代
銀行に3,000万円を預けていても、年2%のインフレが10年続けば、実質価値は約2,461万円。金利0.5%がついても約2,561万円です。
一方、同じインフレは、固定金利の借金の実質的な重さも軽くしていきます。
だからこそ僕は、現金だけでなく、株式や不動産を組み合わせて持つことが重要だと考えています。
「お金を減らさないこと」と「お金の価値を守ること」は違う。
インフレの時代だからこそ、これからも資産の持ち方を考え続けていきたいと思います。
※本記事は個人的な資産運用の考え方を紹介するものであり、特定銘柄への投資や借入を推奨するものではありません。投資や借入の判断はご自身の責任でお願いします。
※計算は単純化した試算です。預金利息は税率20.315%を差し引いて計算しています。
パンダお勧めのFXは外為オンラインだよ。外為オンラインでFXで外貨貯金をしよう♫ 外為オンラインはもう10年以上使っているかな。使い勝手が良いよ。予算は10万円。コースは L25miniコース だよ。
今日もブログをご覧頂き、ありがとうございました。ご覧になって頂いた方に少しでも参考になるブログでありたいと思っております。では、今日も良い一日をお過ごし下さい。パンダ Twitter 毎週だいたい日曜日更新
ブログ村のランキングに参加してます。いつもクリック応援ありがとうございます。
にほんブログ村