株式投資は生き残ってなんぼ|勝ち続けることはできない、大きく負けないことが大切(11月18日)
ブログ村ランキング参加中!応援クリックお願いします🐼


それでは今週もパンダの週間株式日記行ってみよ〜♫
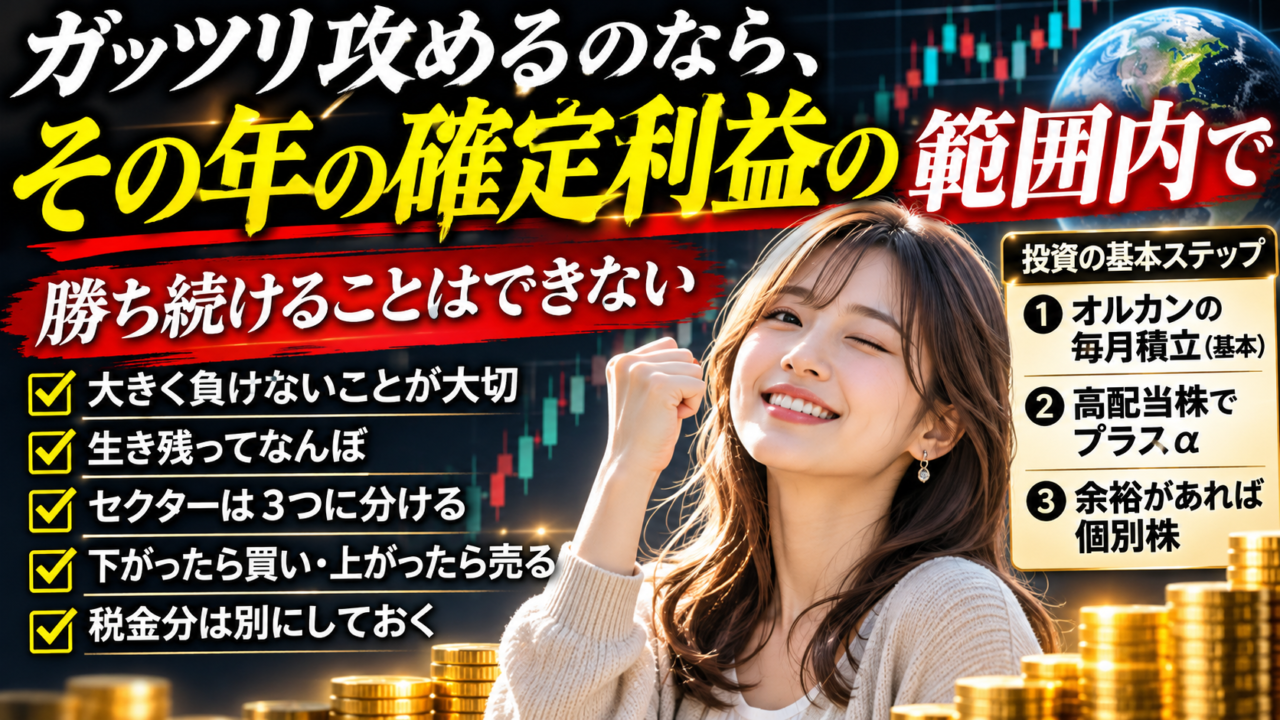
ガッツリ攻めるのなら、その年の確定利益の範囲内で
勝ち続けることはできない。大きく負けないことが大切。
株式投資を長く続けていると、つくづく思うことがあります。
株式投資で一番大切なのは、大きく勝つことではなく、大きく負けないこと。
相場が良いときは、誰でも儲かります。
上昇相場では、何を買っても株価が上がることがあります。そんなときは、自分に投資の才能があるのではないかと錯覚してしまうものです。
しかし、相場はそんなに甘くありません。
どんなに優秀な投資家でも、勝ち続けることはできません。
だからこそ、私が大切にしているのは、「生き残ってなんぼ」という考え方です。
1.ガッツリ攻めるなら、その年の確定利益の範囲内で
私の投資ルールのひとつが、これです。
ガッツリ攻めるのなら、その年の確定利益の範囲内でやる。
例えば、その年に株式投資で300万円の利益を確定させていたとします。
その場合、積極的にリスクを取る投資をするとしても、基本的にはその300万円をひとつの目安にします。
もちろん、300万円を全部失ってもいいという意味ではありません。
税金を差し引いた後の利益を意識しながら、仮に投資が失敗しても、これまで築いてきた資産全体に致命的なダメージを与えないようにするという考え方です。
投資で怖いのは、負けることそのものではありません。
一度の大きな失敗で、それまで積み上げてきた資産を吹き飛ばしてしまうことです。
利益が出ているときほど、気が大きくなります。
「もう少し買えば、もっと儲かるのではないか」
「ここで勝負すれば、一気に資産が増えるのではないか」
そんな誘惑は常にあります。
でも、そこで踏みとどまれるかどうか。
長期的な投資成績を左右するのは、こうした資金管理だと思っています。
2.勝ち続けることはできない。だから大きく負けない
投資で毎年勝ち続けることは、まず不可能です。
どんなに企業分析をしても、想定外のことは起こります。
世界情勢、金利、為替、景気後退、企業の不祥事。
株価が下がる理由はいくらでもあります。
だから私は、勝率100%を目指す必要はないと思っています。
重要なのは、負けたときの損失をどこまで抑えられるかです。
例えば、100万円を運用して50%負ければ、残りは50万円です。
そこから元の100万円に戻すには、100%の利益が必要になります。
一方、10%の損失なら、元に戻すために必要な利益率は約11.1%です。
この違いは非常に大きい。
大きく負けなければ、何度でもチャンスはあります。
株式市場は明日も、来月も、来年も続いていきます。
焦って勝負する必要はありません。
生き残っていれば、次のチャンスをつかむことができます。
3.投資するセクターは常に3つに分ける
私が意識しているもうひとつのルールが、セクターの分散です。
個別株に投資する場合、常に3つ程度の異なるセクターに資金を分けるように考えています。
例えば、
- 金融セクター
- 商社・資源セクター
- 通信・生活必需品などのディフェンシブセクター
といった組み合わせです。
もちろん、これはあくまで一例です。
大切なのは、同じような値動きをする銘柄ばかりを持たないことです。
銀行株ばかり、半導体株ばかり、あるいは不動産株ばかり。
こうした偏った投資をしていると、その業界に逆風が吹いたとき、資産全体が大きく下落してしまいます。
3つのセクターに分ければ必ず安全というわけではありませんが、少なくともひとつの業界に運命を委ねることは避けられます。
集中投資で大きく儲けることより、分散投資で長く生き残ること。
私はそちらを重視しています。
4.株は下がったら少しずつ買い、上がったら少し売る
株式投資で難しいのは、売買のタイミングです。
底値で買って、天井で売る。
これができれば理想的ですが、現実にはほぼ不可能です。
だから私は、一度に大きく売買するのではなく、少しずつ売買することを意識しています。
下がったら少しずつ買う。上がったら少しずつ売る。
例えば、欲しい株があったとしても、最初から予定資金の全額を投入することは避けます。
まずは少し買う。
さらに下がったら、企業価値や業績を再確認したうえで追加購入を検討する。
逆に株価が大きく上がったら、少し利益を確定させる。
これを繰り返します。
もちろん、業績が悪化している企業を無条件にナンピン買いするのは危険です。
株価が下がった理由を確認することは欠かせません。
ただ、売買を分割することで、感情に振り回されることは少なくなります。
株価が上がれば一部を売って利益を確保できる。
株価が下がれば、余裕資金で買い増す選択肢がある。
常に現金を残しておくことも、立派な投資戦略です。
5.確定利益の税金分は必ず別にしておく
意外と忘れがちなのが、税金です。
株式投資で利益を確定させた場合、課税口座では原則として利益に対して20.315%の税金がかかります。
例えば、100万円の利益を確定させた場合、税額は約20万3,150円です。
つまり、税引き後の利益は約79万6,850円になります。
特定口座の源泉徴収ありなら、通常は売却時に税金が差し引かれます。
一方、源泉徴収なしの口座などでは、後から納税が必要になる場合があります。
私は、税金として支払うべきお金は、最初から自分の投資資金ではないと考えています。
利益が出たからといって、全額を次の投資に回してしまうのは危険です。
利益は税引き後で考える。
当たり前のことですが、資産を守るためには重要なルールです。
6.ブログでアウトプットすると、自分の投資を俯瞰できる
私がブログを書いている理由のひとつが、投資判断を客観的に見直せることです。
頭の中で考えているだけでは、自分に都合の良い解釈をしてしまうことがあります。
「この株は絶対に上がる」
「ここまで下がったのだから、もう下がらない」
そんな思い込みも、文章にしてみると意外と根拠が弱かったりします。
しかし、ブログに書こうとすると、なぜ買ったのか、なぜ売ったのか、今後どうなると考えているのかを整理しなければなりません。
すると、自分の投資を少し離れた場所から眺めることができます。
いわば、投資の俯瞰です。
そして過去の記事を読み返すことで、自分が何を考え、どこで判断を間違えたのかも分かります。
成功した投資だけでなく、失敗した投資も記録しておく。
これが大切だと思います。
投資で一番怖いのは、失敗することではなく、同じ失敗を繰り返すことです。
ブログは、私にとって投資日記であり、冷静さを取り戻すための道具でもあります。
7.株式投資は博打ではない。基本はバリュー投資
私は、株式投資を博打だとは考えていません。
もちろん、短期的な株価の動きには運の要素もあります。
しかし、企業の価値を分析し、割安な価格で買い、長期的に利益を得ることを目指すのであれば、それは単なるギャンブルとは違います。
私が重視しているのは、バリュー投資です。
企業の利益、資産、財務内容、配当、成長性などを確認し、本来の価値に対して株価が割安かどうかを考えます。
人気があるから買う。
SNSで話題だから買う。
株価が急騰しているから飛び乗る。
こうした投資は、私の基本スタイルではありません。
良い企業を、できるだけ安く買う。
言葉にすれば簡単ですが、これが投資の王道だと思っています。
8.PBR1倍は最後の砦。私が重視する割安の目安
バリュー投資で私が注目している指標のひとつが、PBR(株価純資産倍率)です。
PBRは、株価が企業の1株当たり純資産の何倍まで買われているかを示す指標です。
例えば、PBRが1倍なら、株価と1株当たり純資産が同じ水準にあるということです。
私は、このPBR1倍という水準を、割安株を探すうえでの「最後の砦」のように考えています。
特に、財務が健全で、安定した利益を出し、配当もしっかり支払っている企業がPBR1倍前後まで売られている場合、購入候補として非常に興味があります。
ただし、PBRが1倍だから必ず割安というわけではありません。
赤字が続いていたり、資産の価値が実態より高く計上されていたり、将来性が乏しかったりする企業もあります。
PBR1倍を下回っていても、さらに株価が下がることはあります。
それでも、私にとってPBR1倍は重要な判断基準です。
PBR1倍なら、まず買いを検討する。
そのうえで、PER、ROE、キャッシュフロー、配当余力などを確認し、本当に割安なのかを判断します。
9.投資の基本はオルカンの毎月積立
ここまで個別株の話をしてきましたが、私が資産形成の基本として考えているのは、もっとシンプルな方法です。
オルカン(全世界株式インデックスファンド)を毎月定額で積み立てること。
世界中の企業に幅広く分散投資し、長期的な経済成長の恩恵を受けることを目指す。
これが資産形成の土台です。
毎月一定額を積み立てれば、株価が高いときは少なく買い、安いときは多く買うことになります。
いわゆるドルコスト平均法です。
もちろん、オルカンでも大きく下落することはありますし、元本保証ではありません。
それでも、個別企業を分析し続ける必要がなく、長期・積立・分散を実践しやすい点は大きな魅力です。
NISAを活用すれば、制度の範囲内で運用益が非課税になるメリットもあります。
投資に時間をかけたくない人であれば、オルカンの積立だけでも十分に合理的な選択肢だと思います。
10.プラスアルファで高配当株。そして余裕があれば個別株
私が考える投資の優先順位は、次のとおりです。
第一段階:オルカンの積立投資
まずは毎月コツコツと積み立て、資産形成の土台を作る。
第二段階:高配当株投資
資金に余裕が出てきたら、高配当株を組み合わせる。
配当金という定期的なキャッシュフローがあることで、投資を続ける楽しみも増えます。
ただし、配当利回りが高いだけの銘柄には注意が必要です。
減配リスクや業績悪化、株価下落も考慮する必要があります。
第三段階:個別株のバリュー投資
さらに余裕があり、企業分析に時間を使えるのであれば、個別株投資に挑戦する。
割安な銘柄を探し、自分の判断で売買する。
これは株式投資の醍醐味でもあります。
ただし、個別株はあくまで余裕資金で行うもの。
生活費や将来必要になるお金まで投入してはいけません。
この順番が大切だと思っています。
11.投資は一発逆転を狙うゲームではない
株式投資をしていると、短期間で資産を何倍にも増やした人の話が目に入ります。
数か月で数千万円儲けた。
ある銘柄で株価が10倍になった。
そんな話を聞けば、誰でもうらやましくなるものです。
しかし、その裏には大きな損失を出して市場から退場した人もいるはずです。
成功した人の話は目立ちますが、失敗した人の話はなかなか表に出てきません。
私は、株式投資で一発逆転を狙う必要はないと思っています。
資産形成は、10年、20年、30年という長い時間をかけて行うものです。
その間には、暴落もあれば、長い低迷相場もあるでしょう。
それでも投資を続けられること。
そして、相場が大きく下がったときにも、冷静に対応できる資金を残しておくこと。
これが重要なのだと思います。
まとめ.最後に勝つのは、生き残った投資家
私の投資哲学をまとめると、非常にシンプルです。
- ガッツリ攻めるのなら、その年の税引き後の確定利益をリスク予算の目安にする
- 勝ち続けることはできないと理解する
- 大きく負けないことを最優先する
- 個別株は常に3つ程度のセクターに分散する
- 下がったら少しずつ買い、上がったら少しずつ売る
- 税金分のお金は別にしておく
- ブログでアウトプットし、投資判断を俯瞰する
- 株式投資は博打ではなく、企業価値に着目したバリュー投資を基本とする
- PBR1倍を割安株探しの重要な目安にする
- 資産形成の基本はオルカンの毎月定額積立
- 余裕があれば高配当株、さらに余裕があれば個別株に挑戦する
株式市場では、どんなに経験を積んでも失敗することがあります。
私自身も、これから何度も判断を間違えるでしょう。
でも、それでいいと思っています。
大切なのは、失敗しても立ち直れること。
大きく負けず、資金を残し、次のチャンスを待つこと。
投資は短距離走ではなく、マラソンです。
一時的に大きく勝つことよりも、長く市場に居続けることのほうが、はるかに重要だと思っています。
勝ち続ける必要はない。
大きく負けなければいい。
そして何より、生き残ってなんぼ。
これからも、この考え方を忘れずに株式投資を続けていきたいと思います。
それでは今週はこのへんで。また来週のパンダの株式日記でお会いしましょう〜♫
※本記事は個人の投資方針を紹介するものであり、特定の金融商品の購入を推奨するものではありません。投資には元本割れのリスクがあり、最終的な投資判断はご自身の責任でお願いいたします。
パンダお勧めのFXは外為オンラインだよ。外為オンラインでFXで外貨貯金をしよう♫ 外為オンラインはもう10年以上使っているかな。使い勝手が良いよ。予算は10万円。コースは L25miniコース だよ。
今日もブログをご覧頂き、ありがとうございました。ご覧になって頂いた方に少しでも参考になるブログでありたいと思っております。では、今日も良い一日をお過ごし下さい。パンダ Twitter 毎週だいたい日曜日更新
ブログ村のランキングに参加してます。いつもクリック応援ありがとうございます。
にほんブログ村